가스터빈 예약이 2031년분까지 왔습니다 — AI 데이터센터가 발전소를 직접 짓는 이유, GE베르노바 116GW·두산 미국 12기 (AI 전력 인프라 ③)
②편 마지막 줄에 이렇게 썼습니다. 전기는 만드는 쪽이 아니라 옮기는 쪽에서 막힌다고요.
그러면 길이 끝내 안 뚫리면 어떻게 할까요.
답은 싱겁습니다. 안 옮기면 됩니다. 쓰는 곳 바로 옆에서 만들면 됩니다. 목마른 사람이 우물 판다는 옛말 그대로, 지금 미국의 AI 데이터센터들이 자기 발전소를 직접 짓고 있습니다. 그 우물을 파는 삽이 가스터빈입니다.
전력망을 기다리지 않는 데이터센터
일론 머스크의 xAI가 테네시주 멤피스에 지은 데이터센터 「콜로서스」는 전력망을 기다리지 않고 부지에 가스터빈부터 들여놓았습니다. 셸비카운티 보건당국이 2025년 7월 이곳에 허가한 것은 터빈 15기, 247.2MW였는데, 허가가 나기 전 부지에 서 있던 터빈은 그보다 훨씬 많았습니다. 지역 단체들이 대기오염 소송을 예고할 정도였습니다. 바로 아래 미시시피주 사우스헤이븐에 짓는 두 번째 발전 부지는 2026년 3월 주 허가위원회에서 상설 터빈 41기를 승인받았습니다.
OpenAI의 「스타게이트」 데이터센터가 들어서는 텍사스 애빌린도 같습니다. 2026년 7월 기준으로 부지에 가스터빈 10기와 비상용 디젤발전기 62대가 이미 서 있고, 터빈 41기를 더 들일 계획입니다.
이게 몇몇 회사의 유별난 선택이 아닙니다. 국제에너지기구(IEA)는 2026년 4월 보고서에서 2030년까지 데이터센터를 돌리는 현장 가스발전이 15~27GW, 대부분 미국에 생길 수 있다고 봤습니다. 1GW급 원전 15~27기 몫의 발전 설비를 전력망 밖에 따로 세운다는 얘기입니다.
왜 이렇게까지 할까요. 텍사스 전력망(ERCOT)을 보면 짐작이 갑니다. 대형 전력 사용자로 접속을 신청해 놓은 물량이 약 474GW이고, 주지사 발표로는 그 90% 안팎이 데이터센터입니다. 주지사는 2026년 8월 이 신청서들을 감사하라고 지시했습니다. 신청서가 전부 진짜 사업일 리는 없습니다. 그래도 줄이 이 정도면, 줄 끝에 선 사람은 기다리는 대신 우물을 팝니다.
왜 하필 가스터빈인가
데이터센터는 밤에도 쉬지 않습니다. 해가 지면 멈추는 태양광, 바람이 자면 멈추는 풍력만으로는 24시간을 채우기 어렵습니다. 원전은 인허가부터 준공까지 훨씬 오래 걸립니다. 남는 것이 가스입니다. 부지 옆에 몇 기씩 나눠 세울 수 있고, 켜고 끄는 것도 빠릅니다. IEA는 2030년까지 미국 데이터센터에 새로 들어갈 전기 가운데 가장 큰 몫(연 1,300억kWh 이상)을 가스가 맡는다고 봤습니다(2025년 4월 보고서). 재생에너지(1,100억kWh)보다 많습니다.
가스터빈은 땅에 내려놓은 제트엔진이라고 보시면 됩니다. 공기를 빨아들여 압축하고, 연료를 섞어 태우고, 그 뜨거운 가스로 날개를 돌립니다. 비행기는 그 힘으로 앞으로 나가고, 발전소는 그 힘으로 발전기를 돌립니다. 실제로 작은 가스터빈 중에는 항공기 엔진에서 갈라져 나온 「항공 전용형(에어로데리버티브)」 모델도 있습니다.
말은 쉬운데 만들기가 어렵습니다. 큰 가스터빈의 날개는 1,500도가 넘는 불길 속에서 성능을 유지해야 하고, 한 대에 들어가는 부품이 4만 개가 넘습니다. 두산에너빌리티가 첫 국산 대형 가스터빈을 상업 운전까지 끌고 가는 데 10년이 걸렸습니다. 업계에서 가스터빈을 「기계공학의 꽃」이라고 부르는 이유입니다.
삽을 만드는 곳은 한 손으로 셉니다
그래서 삽 가게가 몇 곳 없습니다. 블룸버그NEF는 2026년 9월 보고서에서 GE베르노바(미국), 지멘스에너지(독일), 미쓰비시중공업(일본) 세 회사가 세계 가스터빈 제조 능력의 약 66%를 쥐고 있고, 2030년에는 70% 안팎이 된다고 봤습니다.
두산에너빌리티는 스스로를 세계 다섯 번째로 대형 가스터빈을 독자 개발·상용화한 회사로 소개합니다. 270MW급 1호기가 2023년 7월 한국서부발전 김포열병합발전소에서 상업 운전을 시작했고, 그보다 큰 380MW급은 2025년 창원 공장에서 전부하 시험을 통과했습니다.
요즘 인기 있는 산후조리원은 임신 확인서를 받자마자 예약해야 한다는 말이 있습니다. 아이가 정확히 언제 나올지는 몰라도 자리는 먼저 잡아 둡니다. 가스터빈 시장이 딱 그렇습니다. 발전소를 어디에 지을지, 인허가가 날지 다 정해지지 않았는데 「2030년 몇 월에 한 대」라는 자리부터 잡습니다. 이걸 「슬롯 예약」이라고 부릅니다.
줄의 길이
네 회사의 가장 최근 숫자를 한자리에 놓아 봤습니다. 회사마다 세는 단위가 달라(GW, 대수) 옆으로 더하지는 않았습니다.
| 회사 | 기준 시점 | 줄의 길이 | 인도 시점 |
|---|---|---|---|
| GE베르노바 | 2026년 2분기 | 잔고+슬롯 예약 116GW (1년 전 55GW) | 2031년 인도분 예약 접수 중 |
| 지멘스에너지 | 2026년 4~6월 분기 | 가스터빈 잔고 69GW | 납기 3년 이상 |
| 미쓰비시중공업 | 2026년 4~6월 분기 | 잔고 35GW (1년 전 23GW) | 이번 분기 수주분 2028~2030년 인도 |
| 두산에너빌리티 | 2026년 상반기 | 누적 수주 24기, 그중 미국 12기 | 3월 계약 7기는 2029년 5월부터 매달 1기 |
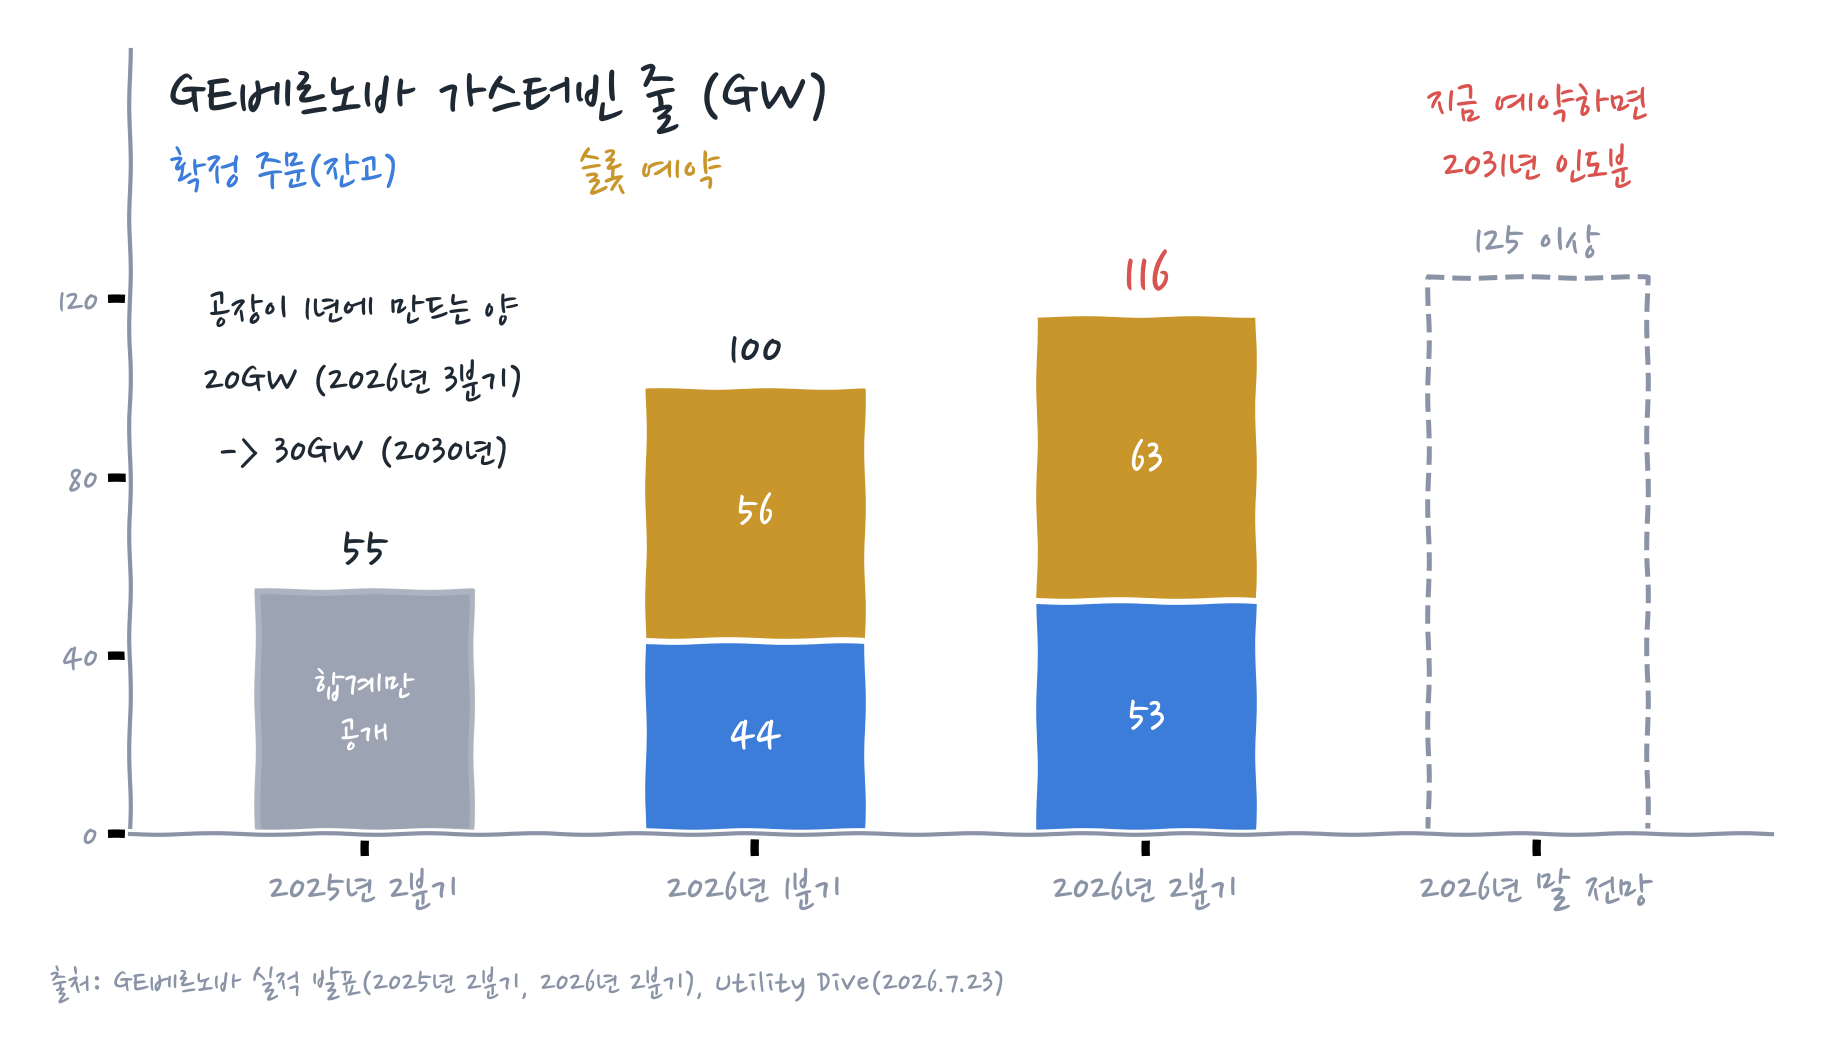
맨 윗줄이 이번 편의 한가운데입니다. GE베르노바의 116GW는 확정 주문(잔고) 53GW와 그 앞 단계인 슬롯 예약 63GW를 합친 숫자입니다. 예약이 확정 주문보다 많습니다. 조리원으로 치면 출산일이 잡힌 산모보다 임신 확인서만 낸 예비 산모가 더 많은 셈입니다.
이 116GW를 GE베르노바 공장이 2026년 3분기부터 낼 수 있는 연 20GW로 나누면 6년 치 가까이 됩니다. 공장을 2028년 24GW, 2030년 30GW로 늘린다고 해도 2030년까지는 거의 찹니다. 실제로 이 회사 대표는 2026년 4월 「2030년까지 남은 생산 여력은 10GW 정도」라고 했고, 7월에는 「지금 2031년 인도분 예약을 받고 있다」고 했습니다. IEA 보고서도 가스터빈 인도에 5년 안팎이 걸릴 수 있다고 적었습니다.
귀하면 값이 오릅니다. GE베르노바 대표는 2026년 4월, 새로 따내는 계약의 값이 2025년 4분기 잔고보다 10~20% 높다고 했습니다.
물건이 귀할 때는 값보다 순번이 먼저입니다.
한 가지 짚고 갈 것이 있습니다. 이 줄을 데이터센터가 혼자 세운 게 아닙니다. GE베르노바 대표가 밝힌 계약 고객 구성은 데이터센터 20%, 전력회사 같은 전통 고객 80%입니다. 데이터센터 때문에 전기가 모자라게 된 전력회사들이 같은 줄에 더 많이 서 있다는 뜻입니다. 우물을 파는 사람만 삽을 사는 게 아니라, 마을 공동 우물을 관리하는 쪽도 삽을 사러 온 것입니다.
다섯 번째 가게의 자리
큰 가게 셋의 줄이 2030년을 넘어가면 손님은 다섯 번째 가게까지 옵니다. 두산에너빌리티의 미국 장부가 그렇게 채워졌습니다.
2025년 10월 미국 빅테크 기업에 380MW급 2기를 수주한 것이 미국 첫 수출이었습니다. 12월에 같은 고객에게서 3기를 더 받았는데, 머스크가 2026년 1월 「xAI가 두산에서 380MW 가스터빈 5기를 더 샀다」는 게시글에 「True」라고 답하면서 고객이 xAI라는 것이 알려졌습니다. 2026년 3월에는 미국 기업이 짓는 데이터센터에 들어갈 7기를 계약했습니다. 이 7기는 2029년 5월부터 매달 1기씩 들어갑니다. 고객 이름과 계약 금액은 공개되지 않았습니다. 이렇게 미국에서만 12기, 380MW로 치면 4.56GW입니다.
장부 전체도 커졌습니다. 두산에너빌리티의 2026년 상반기 신규 수주는 7조 1,225억 원, 상반기 말 수주잔고는 26조 3,509억 원이고(에너빌리티 부문과 해외 자회사 기준), 연간 수주 목표로 13조 3,000억 원을 내걸었습니다. 같은 기간 연결 매출은 8조 9,859억 원, 영업이익은 5,478억 원입니다.
다만 가게 크기는 냉정하게 봐야 합니다. 두산 창원 공장의 생산능력은 380MW급 기준 연 8기, 3.04GW이고 2028년까지 연 12기로 늘릴 계획입니다. GE베르노바 한 회사가 1년에 만드는 양(20GW)의 6분의 1이 채 안 됩니다. 그리고 미국 첫 물량 2기의 공급 시한이 2026년 말이라, 380MW급이 미국 현장에서 돌아간 이력은 이제부터 쌓입니다. 다섯 번째 가게에게 지금은 기회이자, 첫 손님들 앞에서 치르는 시험입니다.
그리고 이 줄이 짧아지는 방식
①편과
②편에서 한 말을 여기서도 반복하게 됩니다. 줄이 길면 다들 공장을 짓습니다.
GE베르노바는 연 20GW에서 2030년 30GW로 갑니다. 지멘스에너지는 지금 연 35대인 대형 터빈 생산능력에 2027년 15대를 더합니다. 미쓰비시중공업은 생산능력을 2024년의 두 배로 늘리겠다고 했고, 두산은 연 8기에서 12기로 갑니다. 블룸버그NEF는 세계 가스터빈 제조 능력이 2030년까지 50% 넘게 늘어 연 102GW가 된다고 보면서 이렇게 덧붙였습니다. 오늘의 품귀가 내일의 공급 과잉 가능성까지 지워 주지는 않는다.
수요 쪽에도 물음표가 있습니다. IEA가 추린 데이터센터 현장 가스발전 계획 가운데 실제로 땅을 고르거나 공사를 시작한 곳은 5분의 1 정도입니다. 텍사스 주지사가 접속 신청서를 감사하라고 한 것도 같은 의심에서 나온 일입니다.
그래서 이 업종 장부를 볼 때는 세 가지를 같이 봅니다. 슬롯 예약이 확정 주문으로 얼마나 넘어가는지, 새로 따내는 계약의 가격 인상 폭이 줄어드는지, 증설한 공장이 언제 첫 물량을 내는지입니다. 예약이 주문으로 바뀌지 않고 쌓이기만 하거나, 값 오르는 속도가 꺾이기 시작하면 그때가 줄이 짧아지는 신호입니다. ①편에서 말했듯 줄이 짧아지기 시작하는 순간이 이익률의 고점입니다.
마지막으로
변압기는 1890년대, 해저케이블은 1850년대 물건이라고 했습니다. 전기를 만드는 가스터빈은 1939년 스위스 뇌샤텔 발전소에서 처음 상업 운전을 했습니다. 4MW짜리였습니다. 이 시리즈에 나온 물건 중에서는 가스터빈이 막내인 셈입니다. 그 막내가 이제는 한 대에 380MW를 냅니다.
우물 파는 사람이 많아지면, 삽이 먼저 동납니다.
---
*실측 출처 — GE베르노바: 2026년 2분기 실적 발표(2026.07.22) — 가스 잔고 44→53GW·슬롯 예약 56→63GW(합계 100→116GW), 2026년 말 125GW 이상 전망, 생산능력 2026년 3분기 연 20GW·2028년 24GW·2030년 30GW, 데이터센터 수주 연초 이후 50억 달러 이상. 1년 전 55GW는 2025년 2분기 실적 발표(SEC EDGAR). 2031년 인도분 예약·고객 구성 데이터센터 20%/전통 고객 80%: Utility Dive (2026.07.23). 2030년까지 남은 여력 약 10GW·신규 계약 가격 10~20% 상승: Utility Dive (2026.04.23).*
*지멘스에너지 가스터빈 잔고 69GW·납기 3년 이상·대형 터빈 연 35대+2027년 15대: Utility Dive (2026.08.10). 미쓰비시중공업 잔고 35GW(1년 전 23GW)·2028~2030년 인도·생산능력 2024년 대비 두 배: Utility Dive (2026.08.13). 3사 제조 능력 66%→70%·2030년 102GW·「오늘의 품귀가 내일의 과잉을 배제하지 않는다」: 블룸버그NEF (2026.09.10).*
*두산에너빌리티: 상반기 연결 실적·신규 수주 7조 1,225억·수주잔고 26조 3,509억·수주 가이던스 13조 3,000억은 이투데이 (2026.07.27)와 반기보고서(2026.06, DART 접수번호 20260814003782). 미국 첫 수출 2기·2026년 말까지 공급: 경향신문 (2025.10.13). 같은 고객 3기 추가: 아주경제 (2025.12.17). 머스크 「True」 확인: 코리아타임스 (2026.01.07). 7기·2029년 5월부터 매달 1기·미국 누적 12기: 아시아경제 (2026.03.06). 생산능력 연 8기(3.04GW)→2028년 12기·누적 수주 24기: 뉴스핌 (2026.09.02). 부품 4만여 개·1,500도 이상·개발 10년·세계 다섯 번째·김포열병합 270MW급: 파이낸셜뉴스 (2023.09.18). 380MW급 전부하 시험 통과: 뉴스와이어 (2025.06.05).*
*데이터센터 현장: 멤피스 터빈 15기·247.2MW 허가 DCD (2025.07.03), 사우스헤이븐 상설 터빈 41기 승인 Mississippi Free Press (2026.03), 애빌린 터빈 10기·디젤 62대·41기 추가 계획 Texas Tribune (2026.07.09), ERCOT 대형 부하 접속 신청 약 474GW·데이터센터 약 90%·주지사 감사 지시 Utility Dive (2026.08.05). IEA 현장 가스 15~27GW·착공 5분의 1·인도 5년 가까이: Key Questions on Energy and AI (2026.04). 미국 데이터센터 추가 전력 가스 1,300억kWh 이상·재생에너지 1,100억kWh: IEA Energy and AI (2025.04). 1939년 뇌샤텔 4MW: ASME 역사 기념물.*
*잔고·예약은 회사마다 집계 단위(GW, 대수)와 기준(확정 주문, 예약 포함 여부)이 달라 서로 더하거나 직접 비교할 수 없습니다. 증권사·연구기관 전망치는 가정에 따라 편차가 큽니다. 본문의 기업명은 산업 구조를 설명하기 위한 예시이며 특정 종목의 매수·매도 권유가 아닙니다. 투자 판단과 그 결과는 투자자 본인에게 귀속됩니다.*