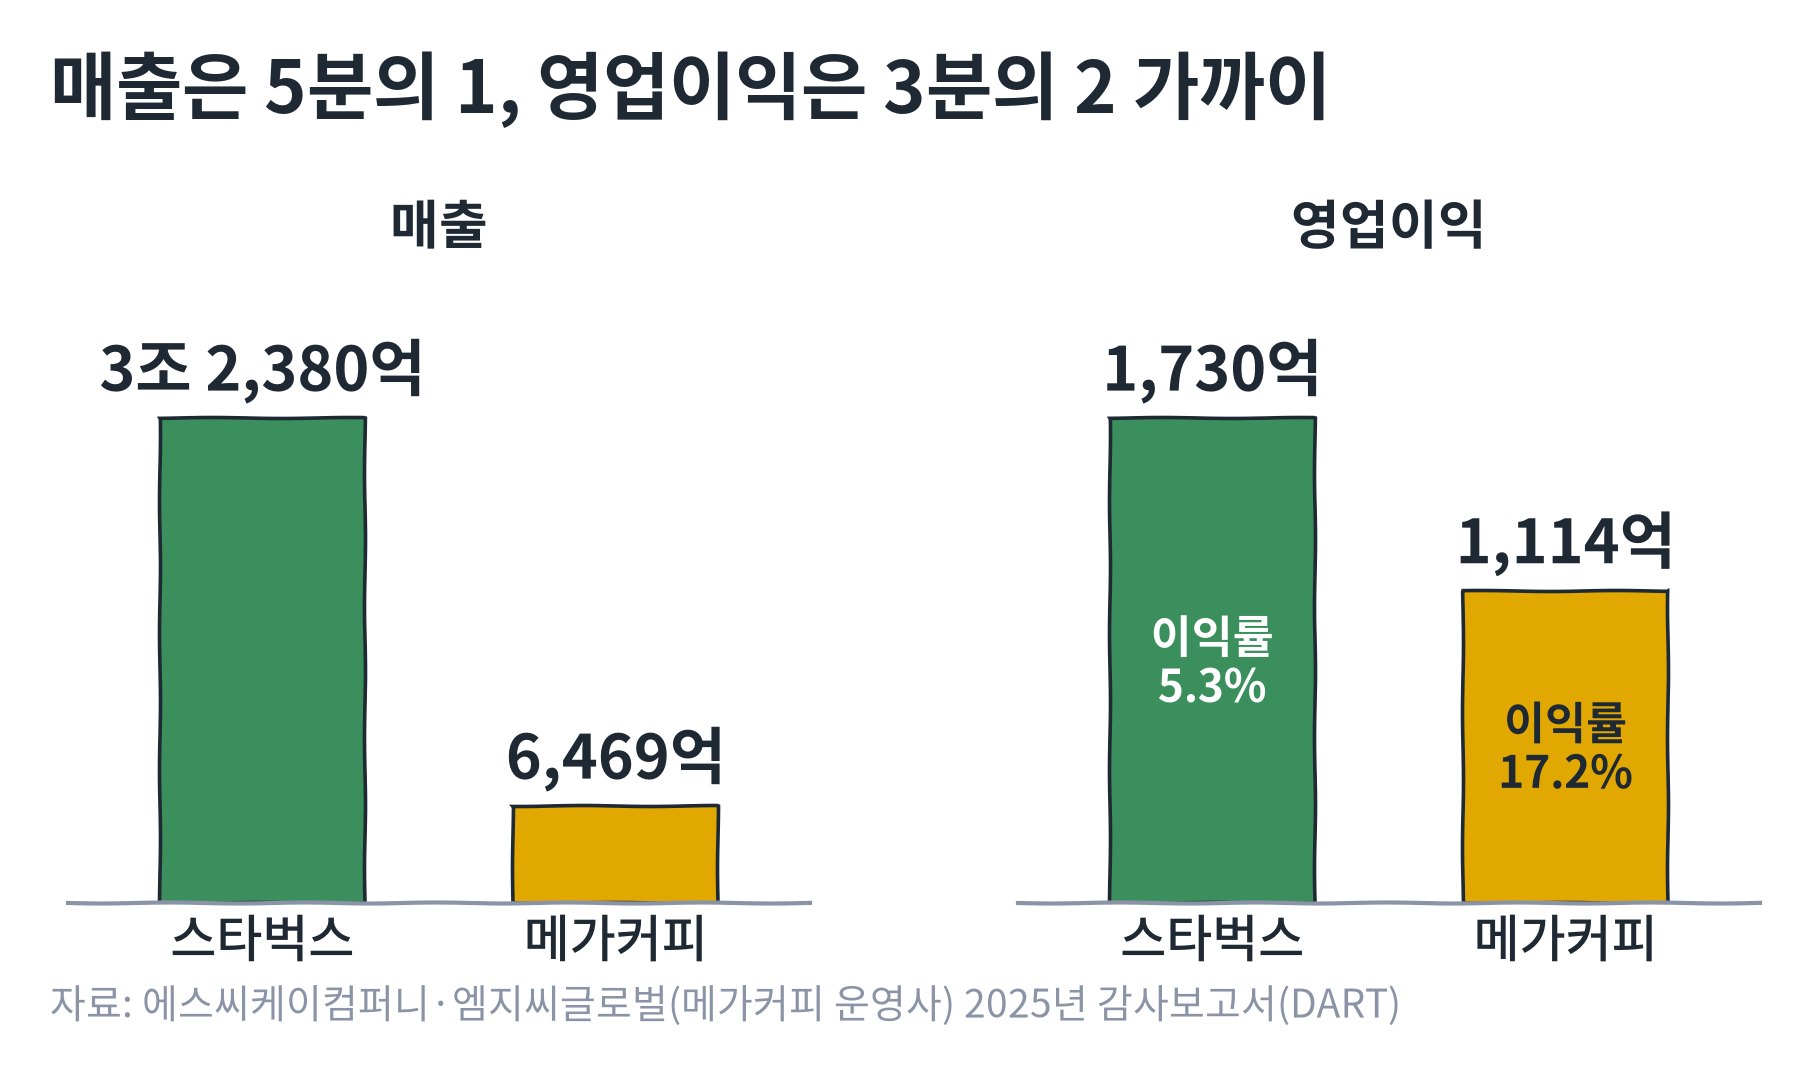
메가커피 매출 6,469억·영업이익 1,114억(2025년) — 스타벅스 매출의 5분의 1로 영업이익은 3분의 2 가까이, 2021~2024년 본사 매출이 5.6배 되는 동안 가맹점 평당 매출은 10.7% 늘었습니다 (브랜드 경제학 ⑰)
점심을 먹고 나오면 노란 간판 앞에 줄이 서 있습니다. 따뜻한 아메리카노 한 잔 1,700원. 메가커피(정식 이름은 메가MGC커피)입니다. 회사 홈페이지에는 2026년 9월 17일 기준 「누적 4,500호 오픈」이라고 떠 있습니다. 이 노란 간판 뒤 본사의 메가커피 매출은 얼마일까요.
이 노란 간판을 운영하는 본사의 2025년 성적표는 이렇습니다. 매출 6,469억 원, 영업이익 1,114억 원. 같은 해 스타벅스를 운영하는 에스씨케이컴퍼니는 매출 3조 2,380억 원, 영업이익 1,730억 원이었습니다. 매출은 스타벅스의 5분의 1인데, 영업이익은 3분의 2 가까이 됩니다.
1,700원짜리 커피를 파는 회사가 어떻게 이렇게 남길까요. 이번 편은 커피 한 잔 값이 누구 주머니로 어떻게 나뉘는지를 감사보고서로 따라갑니다. 결론부터 말씀드리면, 메가커피 본사는 커피를 파는 회사라기보다 커피 가게에 물건을 대는 회사에 가깝습니다.
메가커피 매출 — 2년 만에 3,684억에서 6,469억으로
메가커피 운영사의 이름은 2025년 12월 18일 주식회사 앤하우스에서 주식회사 엠지씨글로벌로 바뀌었습니다. 비상장 회사지만 외부감사 대상이라 해마다 감사보고서가 전자공시(DART)에 올라옵니다. 세 해를 나란히 놓으면 이렇습니다.
| 연도 | 매출 | 영업이익 | 영업이익률 | 당기순이익 |
|---|---|---|---|---|
| 2023년 | 3,684억 원 | 694억 원 | 18.8% | 564억 원 |
| 2024년 | 4,960억 원 | 1,076억 원 | 21.7% | 817억 원 |
| 2025년 | 6,469억 원 | 1,114억 원 | 17.2% | 842억 원 |
매출은 2년 만에 1.76배가 됐습니다. 매장이 늘어난 속도를 보면 이해가 됩니다. 2015년 12월 1호점을 연 뒤 2020년 8월 1,000호점, 2022년 9월 2,000호점, 2024년 5월 3,000호점을 냈고, 2025년 12월에는 4,000호점을 넘었다고 발표했습니다. 홈페이지의 4,500호는 누적 개점 숫자라, 그사이 문을 닫은 매장을 빼면 실제 영업 중인 매장 수와는 다를 수 있습니다.
눈여겨볼 곳은 2025년입니다. 매출은 30.4% 늘었는데 영업이익은 3.5% 느는 데 그쳤습니다. 이 이야기는 조금 뒤에 비용 쪽에서 다시 보겠습니다.
스타벅스 메가커피 매출 비교 — 매출은 5분의 1, 영업이익은 3분의 2 가까이
「스타벅스 메가커피 매출 비교」는 실제로 많이 찾는 검색어입니다. 2025년 감사보고서끼리 붙여 보면 이렇습니다.
| 2025년 | 스타벅스(에스씨케이컴퍼니) | 메가커피(엠지씨글로벌) |
|---|---|---|
| 매출 | 3조 2,380억 원 | 6,469억 원 |
| 영업이익 | 1,730억 원 | 1,114억 원 |
| 영업이익률 | 5.3% | 17.2% |
같은 커피 회사인데 이익률이 세 배 넘게 차이 납니다. 비밀은 장부에 무엇이 올라가느냐에 있습니다.
스타벅스는 가맹점 없이 회사가 매장을 직접 운영합니다. 식당을 직접 차린 요리사와 같습니다. 손님이 낸 커피값이 전부 회사 매출이 되는 대신, 매장 월세와 바리스타 월급, 전기료도 모두 회사 손익계산서에 올라갑니다.
메가커피 본사는 다릅니다. 매장의 월세와 아르바이트 인건비는 점주의 장부에 올라갑니다. 본사 장부에 올라가는 것은 매장에 보내는 원두·컵·시럽 같은 물건값과 가맹비입니다. 손님이 낸 1,700원은 본사 매출이 아니라 점주 매출입니다. 그러니 본사 매출은 작아 보이고, 이익률은 높아 보입니다. 두 회사는 같은 커피 업계에 있지만 다른 장사를 하고 있는 셈입니다.
스타벅스 쪽 이야기는 충전금 4,276억 원 편(브랜드 경제학 ⑭)에서 따로 다뤘습니다.
메가커피 본사는 무엇을 팔아 버나 — 매출의 94%는 매장에 보내는 물건
2025년 감사보고서의 매출 내역을 보면 답이 바로 나옵니다.
| 2025년 매출 구성 | 금액 | 비중 |
|---|---|---|
| 상품매출 | 6,082억 원 | 94.0% |
| 제품매출 | 277억 원 | 4.3% |
| 기타매출 | 111억 원 | 1.7% |
상품매출이 94%입니다. 상품매출은 남이 만든 물건을 사서 되파는 매출입니다. 메가커피 본사에게 가장 큰 손님은 커피를 마시는 우리가 아니라 전국의 가맹점이라는 뜻입니다. 매장까지 물건을 실어 나르는 운반비만 2025년 한 해 382억 원이었습니다.
프린터와 잉크를 떠올리시면 쉽습니다. 새 매장 하나가 문을 여는 것은 본사가 프린터를 한 대 파는 일입니다. 가맹비 1,000만 원, 교육비 500만 원, 커피머신과 제빙기가 이때 나갑니다. 그리고 그 매장이 문을 여는 한 매일 들어가는 원두와 컵이 잉크입니다. 프린터가 많이 깔릴수록 잉크는 저절로 더 팔립니다.
이 구조에는 좋은 점과 어려운 점이 함께 있습니다. 본사는 매장 월세나 인건비 걱정 없이 매장 수만큼 매출이 붙습니다. 대신 본사가 물건에 붙이는 마진이 곧 점주의 비용이 됩니다. 점주와 본사가 같은 물건값을 두고 반대편에 서는 구조입니다. 뒤에서 볼 과징금과 소송에도 이 물건값 문제가 들어 있습니다.
메가커피 점주 매출 — 본사는 5.6배, 평당 매출은 1.1배
국회 정무위원회 박성훈 의원실이 공정거래위원회 가맹사업 정보공개서 자료로 2021년과 2024년을 비교한 결과가 2026년 9월 24일 보도됐습니다.
| 2021→2024년 | 본사 매출 | 가맹점 수 | 가맹점 평당(3.3㎡당) 평균 매출 |
|---|---|---|---|
| 메가MGC커피 | 879억 → 4,960억 원 (+464.3%) | 1,593 → 3,325곳 | 2,025만 → 2,241만 원 (+10.7%) |
| 컴포즈커피 | +74.2% | 2,649곳(2024년) | 1,788만 → 1,803만 원 (+0.8%) |
| 더벤티 | +71.0% | 1,230곳(2024년) | 1,831만 → 1,740만 원 (−5.0%) |
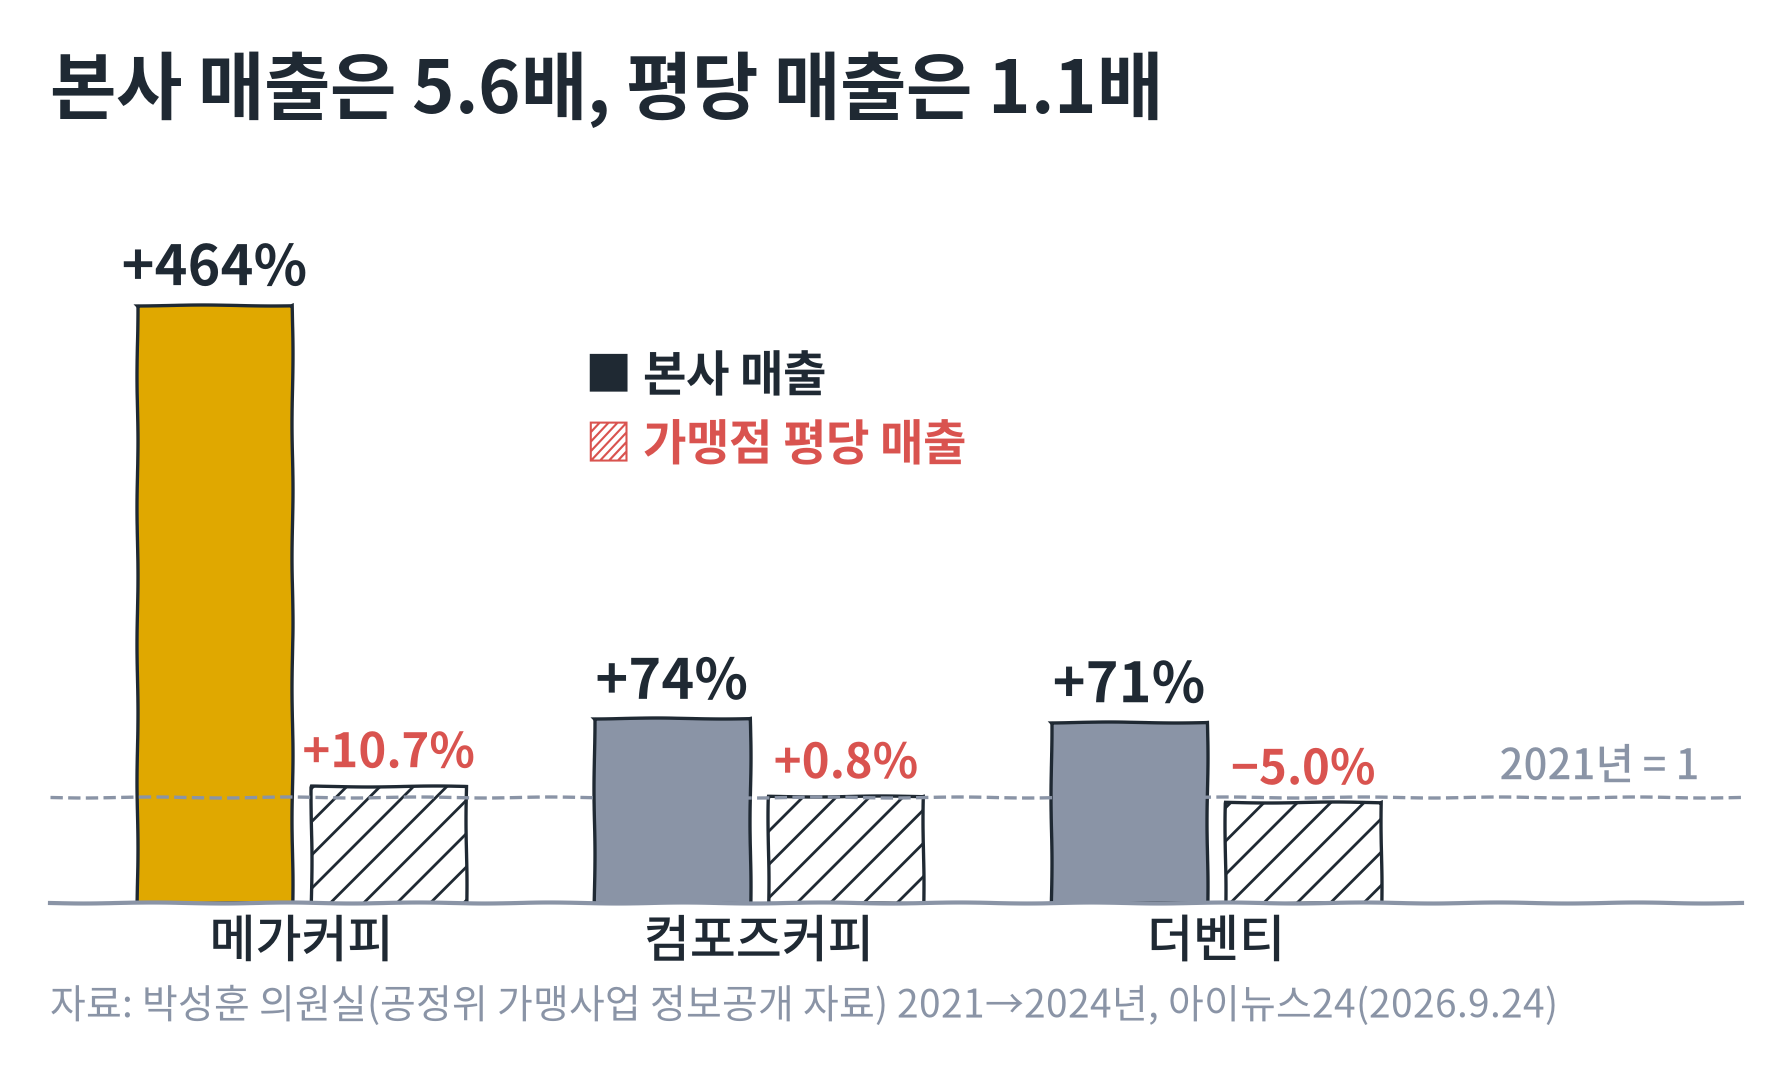
본사 매출은 대략 매장 수 × 매장 한 곳에 파는 물건값입니다. 매장이 늘면 본사 매출도 따라 늘어납니다. 2021~2024년 메가커피 매장은 2.1배, 본사 매출은 5.6배가 됐습니다. 반면 평당 매출은 같은 넓이의 매장에서 얼마나 팔리느냐, 곧 한 매장에 오는 손님 수에 가깝습니다. 같은 동네에 같은 간판이 늘어나면 손님을 나눠 가질 수 있습니다. 우리 동네 사거리에서 노란 간판을 세어 보시면 이 표가 조금 더 실감 나실 겁니다 ㅎㅎ
물론 평당 평균은 어느 매장이 집계에 들어가느냐, 매장 넓이가 어떻게 바뀌었느냐에 따라 달라질 수 있어 해마다 비교할 때 조심해야 합니다. 다만 같은 3년 동안 본사와 점포의 성장 속도가 이만큼 벌어졌다는 것은 숫자로 확인되는 사실입니다.
메가커피 영업이익률 21.7%에서 17.2%로 — 매출원가율과 광고비
2025년에 매출이 30% 넘게 늘었는데 영업이익이 3.5% 느는 데 그친 자리에는 눈에 띄는 비용 두 줄이 있습니다.
첫째, 매출원가율입니다. 메가커피 본사의 매출원가율(매출에서 원가가 차지하는 비율)은 2024년 59.3%에서 2025년 63.6%로 올라갔습니다. 감사보고서가 원인을 따로 밝히지는 않지만, 같은 기간 국제통화기금(IMF)이 집계하는 아라비카(기타 마일드) 생두 연평균 가격은 파운드당 2023년 206센트, 2024년 255센트, 2025년 383센트로 한 해에 50% 올랐습니다. 커피콩이 비싸지면 1,500원짜리 커피가 제일 먼저 땀을 흘립니다 ^^;
회사도 가격을 올렸습니다. 메가커피는 2025년 4월 21일 따뜻한 아메리카노를 1,500원에서 1,700원으로 200원 올렸고(아이스 아메리카노는 2,000원 동결), 이유로 「국제 생두 시세가 2배 가까이 상승하고 환율 폭등까지 이어져 원가 압박이 심화됐다」고 밝혔습니다. 다만 매장 판매가가 오른 몫은 본사가 아니라 점주 매출로 들어갑니다.
둘째, 광고비입니다. 광고선전비는 2024년 188억 원에서 2025년 323억 원으로 71% 늘었습니다. 매장이 4,000개를 넘기는 동안 간판 뒤의 광고판도 커진 셈입니다.
메가커피 과징금과 차액가맹금 소송 — 물건값을 둘러싼 다툼
물건값을 둘러싼 법적 다툼도 있었습니다.
공정위 과징금 22억 9,200만 원(2025년 10월 1일). 공정거래위원회는 당시 운영사 앤하우스에 시정명령과 과징금을 부과했습니다. 보도에 따르면 제빙기와 그라인더를 본사에서만 사도록 필수품목으로 정해 2019년부터 2025년 2월까지 26~60%의 마진을 붙였고, 모바일 상품권 수수료를 점주와 사전 협의 없이 부담시킨 점 등이 문제가 됐습니다. 회사는 이번 결정이 「현 경영진이 경영권을 인수하기 이전에 발생한 사안에 따른 것」이라며, 모바일 상품권 건은 2020년 7월에, 나머지는 2021년 7월 인수 뒤 모두 시정했다고 밝혔습니다. 공정위 판단은 「겸허히 받아들인다」면서도 회사 전체 매출에 비례해 과징금을 매긴 방식은 검토하겠다고 했습니다.
점주 323명의 차액가맹금 소송(2026년 4월 2일 보도). 차액가맹금은 본사가 가맹점에 필수 물품을 공급하면서 적정한 도매가격을 넘겨 받는 금액을 말합니다. 메가커피 점주 323명이 본사를 상대로 우선 1인당 100만 원씩 돌려 달라는 소송을 냈다고 보도됐습니다. 소송은 서울중앙지방법원에 냈고, 청구액은 나중에 늘리겠다는 「명시적 일부청구」입니다. 본사 측은 보도 당시 「아직 소장을 송달받지 못해 특별한 입장을 밝히기는 어렵다」면서 「커피점은 치킨이나 피자와 비교할 때 가맹점주가 반드시 본부가 지정한 업체에서 사야 하는 필수품목이 훨씬 적다」고 밝혔습니다.
이 소송이 주목받는 이유는 바로 앞선 판결 때문입니다. 대법원은 2026년 1월 15일 한국피자헛 사건(2024다294033)에서, 점주와 명시적으로 합의하지 않고 받은 차액가맹금은 부당이득이라며 점주 94명에게 약 215억 원을 돌려주라는 판결을 확정했습니다. 도미노피자·BBQ·배스킨라빈스 등에서도 비슷한 차액가맹금 소송이 이어지고 있다고 보도됐습니다. 메가커피 소송은 2026년 9월까지 확인한 보도 범위에서 판결이 나오지 않았습니다.
메가커피 주인 — 2021년 1,400억 원 인수, 2025년 배당 773억 원
김대영 대표 측이 메가커피 운영사를 사들인 것은 2021년 7월입니다. 보도에 따르면 인수가는 1,400억 원이었고, 김대영 대표의 회사 ㈜우윤(전략적 투자자)과 사모펀드 프리미어파트너스(재무적 투자자)가 같은 몫을 나눠 댔습니다(김 대표 인터뷰는 「50%씩」, 딜사이트는 「각 600억 원가량, 나머지는 차입」으로 보도). 프리미어파트너스는 2025년 3월까지 투자금을 회수하고 빠졌고, 2025년 말 감사보고서 기준 주주는 ㈜우윤 100%입니다.
감사보고서의 현금흐름표와 특수관계자 거래 내역에는 이런 숫자가 있습니다.
- 배당으로 나간 현금: 2024년 502억 원, 2025년 773억 원. 2025년 773억 원은 2024년 결산배당 383억 원과 2025년 중간배당 390억 원을 합친 것이고, 받은 쪽은 우윤 690억 원, 프리미어파트너스 83억 원입니다. 프리미어파트너스는 이와 별도로 우선주 상환으로 110억 원을 받았습니다.
- 2025년 몫 배당: 중간배당 390억 원에 결산배당 410억 원(주당 803만 9,216원, 5,100주, 2026년 3월 주총 처분 예정)을 더해 800억 원입니다.
- 빚: 단기차입금이 2024년 말 401억 원에서 2025년 말 1,058억 원으로 늘었습니다. 부채총계는 1,831억 원, 부채비율은 135%입니다. 단기차입금은 모두 은행 외화 운전자금 대출이고, 같은 날 현금성자산과 단기금융상품은 1,855억 원으로 차입금보다 많았습니다.
비상장 회사가 주주총회와 이사회 결의를 거쳐 번 돈을 주주에게 배당하는 것은 흔한 일입니다. 다만 순이익 842억 원을 낸 해에 현금으로 773억 원이 배당으로 나갔고, 2025년 몫으로 매긴 배당은 800억 원이었습니다. 회사가 번 돈이 어디로 흘렀는지를 보여 주는 숫자입니다.
회사는 밖으로도 몸집을 키우고 있습니다. 2025년 말 기준 미국 법인(MEGA MGC Inc, 지분 51%)과 일본 법인(MEGA MGC JAPAN, 100%)을 두었고, 2026년 3월 31일에는 홈플러스 익스프레스 예비입찰에 인수의향서를 냈지만, 4월 21일 본입찰에는 참여하지 않은 것으로 전해졌습니다. 우선협상대상자는 하림그룹으로 정해졌습니다.
메가커피 저가커피 순위 — 메가·컴포즈·빽다방, 주인은 모두 다르다
공정위가 2026년 4월 발표한 「2025년 가맹사업 현황」에서(가맹점 수는 2024년 값) 커피 가맹점 수는 메가MGC커피 3,325곳, 컴포즈커피 2,649곳, 이디야커피 2,562곳, 빽다방 1,712곳, 투썸플레이스 1,510곳 순이었습니다. 저가커피 「3대장」으로 불리는 세 브랜드는 주인이 제각각입니다.
- 메가MGC커피: 비상장. ㈜우윤 100%.
- 컴포즈커피: 필리핀 졸리비 계열. 졸리비 푸즈는 2024년 7월 컴포즈커피 지분 70%를 2억 3,800만 달러에 사기로 했고(전체 지분 가치 3억 4,000만 달러, 약 4,700억 원), 2025년 말 감사보고서 기준 최대주주는 졸리케이㈜(100%)입니다. 2025년 매출은 3,003억 원인데, 2024년에 없던 상품매출 2,517억 원이 새로 잡혀 전년과 바로 비교하기 어렵습니다. 2026년 1월 8일 임시주주총회 결의로 주당 1,161만 원에 3,446주를 유상감자했습니다(약 400억 원).
- 빽다방: 세 브랜드 가운데 국내 증시 상장사가 직접 운영하는 곳은 빽다방뿐입니다. 백종원 대표의 더본코리아가 운영합니다. 반기보고서를 보면 빽다방 점포는 2023년 말 1,449곳에서 2024년 말 1,712곳(출점 286·폐점 23), 2025년 말 1,819곳(출점 160·폐점 53), 2026년 6월 말 1,840곳(상반기 출점 40·폐점 19)이 됐습니다. 2025년에는 새로 연 곳이 줄고 닫은 곳이 늘었습니다. 더본코리아 주가는 2024년 11월 6일 상장 때 공모가 3만 4,000원이었고, 2026년 9월 23일 종가는 1만 4,560원입니다.
저가커피 순위를 매장 수로 매기면 메가커피가 1위지만, 같은 자료의 가맹점 평균 매출액 1위는 투썸플레이스였습니다. 간판 수와 매장 한 곳의 장사는 다른 순위표입니다.
메가커피 창업비용 — 10평 7,424만 원, 그리고 별도인 것들
「메가커피 창업비용」도 많이 찾는 검색어입니다. 회사 홈페이지의 개설비용 안내(10평, 33㎡ 기준, 부가세 별도)는 이렇습니다.
| 항목 | 금액 |
|---|---|
| 가맹비 | 1,000만 원 |
| 교육비 | 500만 원 |
| 주방기기·기물 | 3,254만 원 |
| 인테리어 | 1,500만 원 |
| 설계·도면 | 250만 원 |
| 간판 | 511만 원 |
| 홍보물·비품, 메뉴보드 | 408만 원 |
| 합계 | 7,424만 원 |
15평(49.5㎡)은 8,099만 원입니다. 여기에 가구, 전기 증설, 냉난방, 철거, 테라스, 이행보증금, POS·키오스크 등은 별도이고, 점포 보증금과 권리금도 따로 듭니다. 공정위 정보공개서 기준 메가MGC커피 가맹점 평균 매출은 2025년 4억 1,287만 원으로 보도됐지만(아시아경제), 이것은 매출이지 점주가 손에 쥐는 돈이 아니라는 점도 함께 기억해 두시면 좋습니다.
메가커피 자주 묻는 질문
메가커피 매출은 얼마인가요? 운영사 엠지씨글로벌(옛 앤하우스)의 2025년 매출은 6,469억 원, 영업이익은 1,114억 원, 당기순이익은 842억 원입니다(2026년 4월 10일 공시된 감사보고서). 매출의 94%는 가맹점에 공급하는 상품매출입니다.
메가커피 주인은 누구인가요? 상장했나요? 상장하지 않았습니다. 2025년 말 감사보고서 기준 주주는 김대영 대표의 회사인 ㈜우윤 100%입니다. 2021년 우윤과 사모펀드 프리미어파트너스가 1,400억 원에 인수했고, 프리미어파트너스는 2025년 3월까지 빠졌습니다.
스타벅스와 메가커피 중 어디가 더 많이 버나요? 2025년 영업이익은 스타벅스(에스씨케이컴퍼니) 1,730억 원, 메가커피 1,114억 원으로 스타벅스가 많습니다. 영업이익률은 메가커피 17.2%, 스타벅스 5.3%입니다. 스타벅스는 직영이라 매장 비용이 모두 회사 장부에 오르고, 메가커피는 가맹 구조라 매장 비용이 점주 장부에 오르기 때문에 이익률 차이가 큽니다.
메가커피 창업비용은 얼마인가요? 회사 안내 기준 10평 7,424만 원, 15평 8,099만 원(부가세 별도)입니다. 가구·전기 증설·냉난방·철거·이행보증금·POS 등과 점포 보증금·권리금은 별도입니다.
저가커피 순위는 어떻게 되나요? 공정위 「2025년 가맹사업 현황」(2024년 말 기준) 가맹점 수로는 메가MGC커피 3,325곳, 컴포즈커피 2,649곳, 이디야커피 2,562곳, 빽다방 1,712곳 순입니다.
메가커피 정리 — 잔이 아니라 간판을 세는 회사
메가커피 본사의 숫자를 한 줄로 줄이면 이렇습니다. 손님은 한 잔씩 사지만, 본사는 매장 수만큼 판다.
그래서 2021~2024년 매장이 늘어나는 동안 본사 매출은 5.6배가 됐고, 가맹점의 평당 매출은 10.7% 늘었습니다. 생두값이 50% 오른 2025년에는 본사 이익률도 내려갔고, 물건값을 둘러싼 과징금과 소송도 이어졌습니다. 같은 커피 업계라도 스타벅스와는 장부의 생김새부터 다릅니다. 가맹 구조의 다른 얼굴은 편의점 편(브랜드 경제학
⑫)에서도 보실 수 있습니다.
커피는 한 잔씩 팔리지만 원두는 간판 수만큼 팔립니다. 메가커피를 읽는 열쇠도 잔이 아니라 간판에 있습니다.
---
*실측 출처: 금융감독원 전자공시(DART) — 엠지씨글로벌(옛 앤하우스) 감사보고서(2025.12) 20260410000793(매출·영업이익·순이익·매출 구성·운반비·광고선전비·주주·배당·특수관계자 거래·차입금·현금성자산·종속기업·사명 변경), 감사보고서(2024.12) 20250331004033(2023~2024년 손익), 에스씨케이컴퍼니 감사보고서(2025.12) 20260406003256(스타벅스 매출·영업이익), 컴포즈커피 감사보고서(2025.12) 20260408000132(매출 구성·최대주주·유상감자), 더본코리아 반기보고서(2026.06) 20260814003649(빽다방 점포 수). 생두 가격은 국제통화기금(IMF) 아라비카 기타 마일드 연평균(Alpha Vantage 제공), 더본코리아 종가는 한국거래소 일봉입니다.*
*보도·회사 자료: 본사 매출·가맹점 평당 매출 — 아이뉴스24 (2026.09.24)(박성훈 의원실, 공정위 가맹사업 정보공개 자료), 국민일보 (2026.09.24)(본사 매출·가맹점 수). 2025년 가맹점 평균 매출 — 아시아경제 (2026.09.08). 가맹점 수·평균 매출 1위 — ZDNet Korea (2026.04.15), ZDNet Korea (2026.04.12)(공정위 2025년 가맹사업 현황). 4,000호점·연혁 — 머니투데이 (2025.12.01), 파이낸셜뉴스 (2025.09.30)(2021년 인수 1,400억 원·50% 분담). 2025년 실적 보도 — 메가MGC커피 공지(뉴시스 전재, 2026.04.10). 가격 인상 — 헤럴드경제 (2025.03.31), 뉴데일리 (2025.03.31). 공정위 과징금 — 아주경제 (2025.10.01), 머니투데이 (2025.10.01)(회사 입장). 차액가맹금 소송·회사 입장 — 아시아경제 (2026.04.02), 로톡뉴스 (2026.04.02). 피자헛 판결 — 리걸타임즈 (2026.02.16)(대법원 2024다294033), 다른 업계 소송 — 헤럴드경제 (2026.01.19). 순이익·부채비율 — 서울경제 (2026.04.08). 홈플러스 익스프레스 — 한국경제TV (2026.04.21). 인수 자금 — 딜사이트 (2025.04.17). 스타벅스 전 매장 직영 — 이코노미사이언스 (2026.09.23). 컴포즈커피 인수 — 디지털데일리 (2024.07.03). 더본코리아 공모가 — 글로벌이코노믹 (2024.11.06). 개설비용 — 메가MGC커피 창업안내.*
*함께 보면 좋은 글: 스타벅스 충전금 (브랜드 경제학 ⑭), 편의점 영업이익률 (브랜드 경제학
⑫)*
※ 이 글은 특정 종목의 매수·매도나 특정 가맹점 창업을 권유하지 않습니다. 인용한 수치는 각 사 감사보고서·공시와 보도를 기준으로 했으며, 소송은 진행 중인 사안이라 결과에 따라 달라질 수 있습니다. 주가는 2026년 9월 23일 종가 기준입니다. 투자와 창업 판단과 그 결과는 본인에게 있습니다.