영화 배급사 순위 2026 — 쇼박스 48.6%, CJ ENM은 1.0%로 10위, 투자배급 4사 성적표와 「한 편이 판을 뒤집는」 장사 (콘텐츠 자본 ③)
퀴즈 하나로 시작하겠습니다.
2019년 한국 극장가에서 관객을 가장 많이 모은 배급사는 어디였을까요?
CJ ENM이라고 답하셨다면 아깝습니다. 정답은 디즈니입니다(27.3%). 외국 배급사가 1위를 한 게 그해가 처음이었습니다. CJ ENM은 22.7%로 2위였습니다.
그럼 2026년 상반기 1위는요?
쇼박스입니다. 매출 기준 48.6%. 극장에서 쓴 돈 두 장 중 한 장이 쇼박스 영화 표였습니다.
CJ ENM은 몇 위였을까요?
10위, 1.0%입니다.
한때 반장을 도맡던 학생이 반에서 10등을 했습니다. 그런데 1년 전(2025년 상반기) 쇼박스는 영업손실을 내고 있었습니다. 1년 사이에 무슨 일이 있었는지, 그리고 이 업종이 원래 이렇게 생긴 건지를 보겠습니다.
투자배급사는 계주입니다
②편에서 표 한 장 값이 부가세와 영화발전기금을 떼고, 극장과 배급사가 나누고, 배급수수료를 떼고 나서야 투자사에 도착하는 길을 따라가 봤습니다. 이번 편은 그 길 한가운데 서 있는 회사들 이야기입니다.
투자배급사는 동네 계모임의 계주와 비슷합니다.
영화 한 편에 들어갈 돈을 혼자 다 대지 않습니다. 여러 투자자에게서 곗돈을 모아 한 영화에 붓습니다. 그리고 계주답게 곗날 날짜를 잡습니다. 개봉일을 정하고, 극장과 협상해 스크린을 얼마나 받을지 정하는 게 배급입니다. 정산이 오면 계주 몫(배급수수료)을 먼저 떼고, 남은 돈을 곗돈 낸 순서대로 나눕니다.
계주가 잘하면 계원들이 몰립니다. 좋은 영화가 먼저 이 집 문을 두드립니다. 계주가 몇 번 곗날을 망치면, 좋은 작품은 다른 계로 갑니다. 한국 투자배급사 순위가 해마다 크게 흔들리는 이유가 여기 있습니다. 1년 장사가 두세 편의 곗날에 달려 있으니까요.
4사의 성적표
영화진흥위원회 결산과 각 회사 공시로 4사를 나란히 놓아 봤습니다. 점유율은 전부 극장 매출 기준입니다.
| 회사 | 2025년 배급 점유율 | 2026년 상반기 | 회사 장부에서 보이는 것 |
|---|---|---|---|
| 쇼박스 | 상위 9위 밖 | 48.6% · 1위 | 2025년 영업손실 116억 원 → 2026년 상반기 영업이익 342억 원 |
| CJ ENM | 12.2% · 2위 | 1.0% · 10위 | 영화 단독 실적은 공개 안 함(드라마와 한 부문) |
| NEW | 10.7% · 4위 | — | 2025년 영업이익 26억 원 → 2026년 상반기 영업손실 37억 원 |
| 롯데 | 6.8% · 6위 | — | 비상장. 메가박스와 합병 추진했다가 2026년 7월 중단 |
2025년 1위는 디즈니(17.4%)였습니다. 「주토피아 2」 한 편이 770만 명을 모았습니다. 외국 영화가 매출의 60%를 가져간 해였고, 한국 영화 매출은 전년보다 39% 줄었습니다. 코로나 기간을 빼면 2012년 이후 처음으로 천만 영화가 없는 해이기도 했습니다.
그 흉년에 NEW는 체면을 지켰습니다. 「좀비딸」 564만 명으로 그해 한국 영화 1위를 했고, 한국 영화만 놓고 보면 배급사 1위였다고 밝혔습니다. 회사 장부도 2024년 적자에서 2025년 영업이익 26억 원으로 돌아섰습니다.
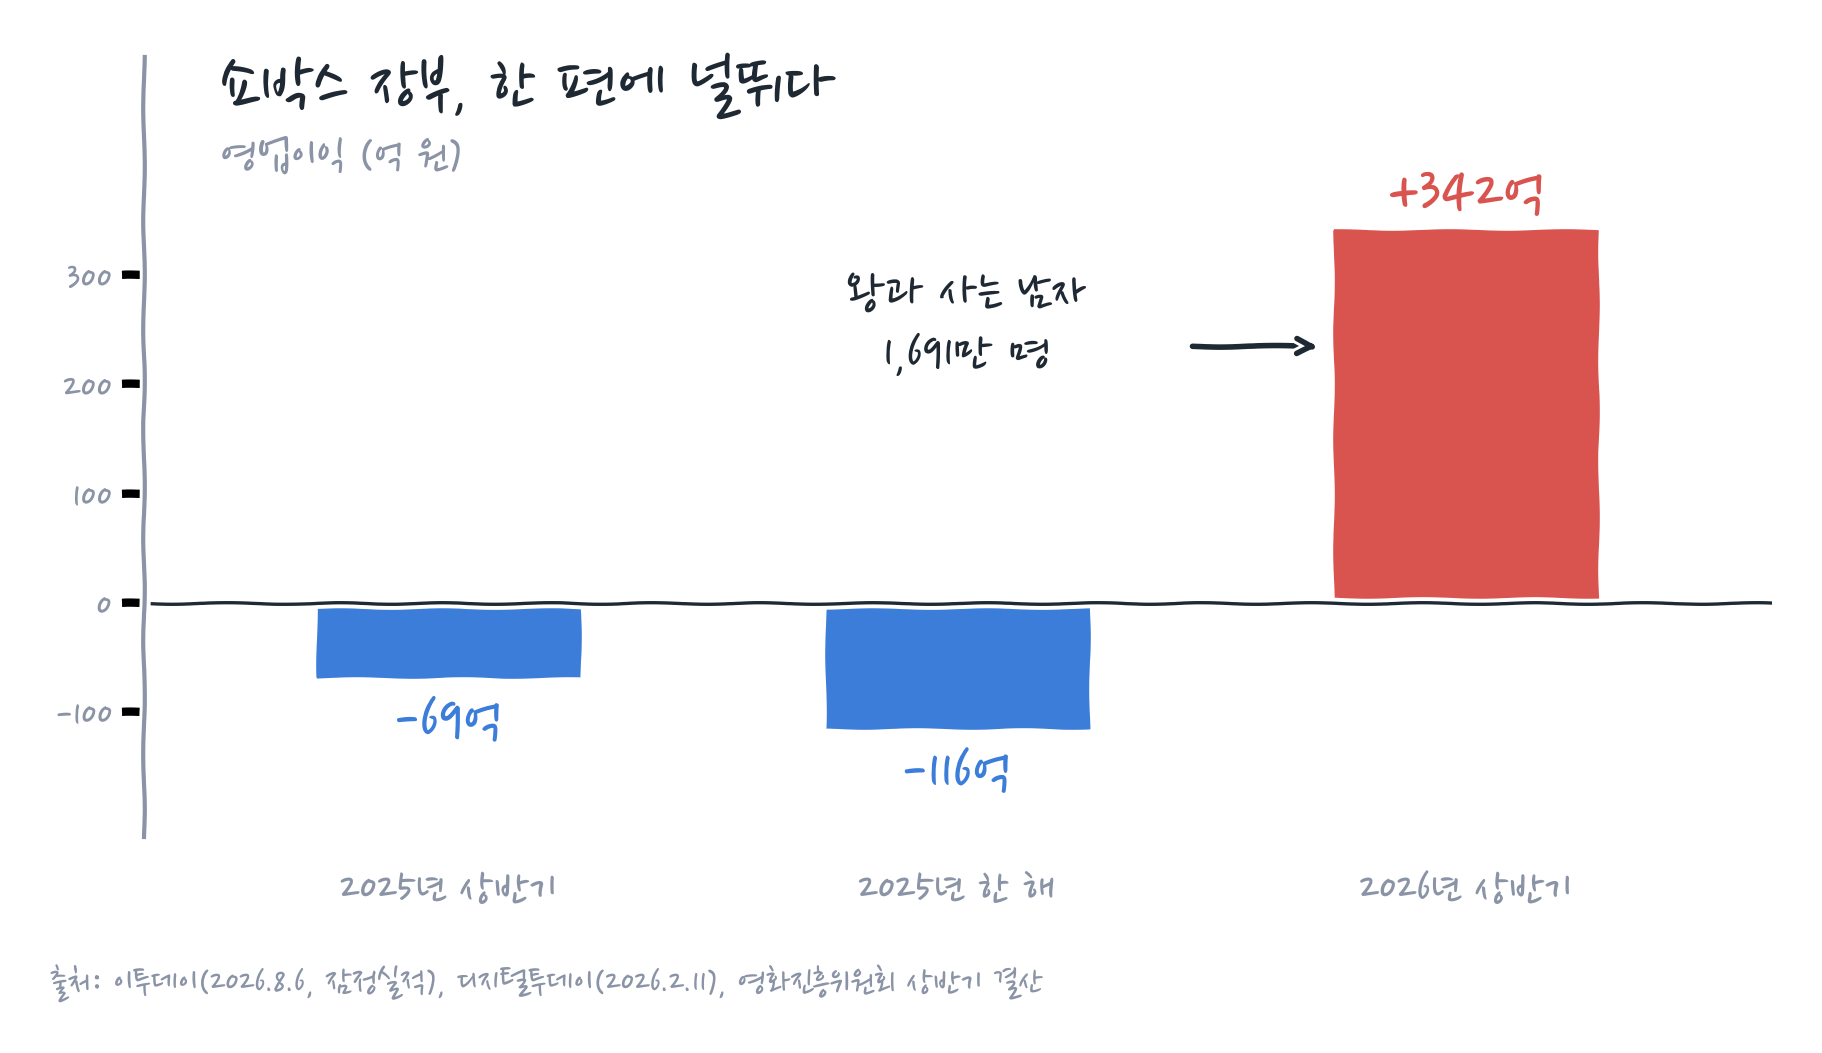
한 편이 판을 뒤집는 장사
2026년 상반기의 주인공은 「왕과 사는 남자」입니다.
관객 1,691만 명, 매출 1,631억 원. 영진위 집계로 역대 박스오피스 매출 1위입니다.
이 숫자를 2025년 숫자 옆에 놓아 보면 무게가 느껴집니다. 2025년 한 해 한국 영화 전체 매출이 4,191억 원이었습니다. 영화 한 편이 2025년 한국 영화 1년 매출의 39%를 혼자 벌었습니다. 쇼박스는 여기에 「군체」 574만 명, 「살목지」 324만 명, 「만약에 우리」까지 얹어 상반기 극장 매출 2,814억 원을 가져갔습니다.
회사 장부는 이렇게 바뀌었습니다. 2025년 한 해 영업손실 116억 원, 2025년 상반기만 떼어 보면 영업손실 69억 원. 그런데 2026년 상반기에는 매출 1,464억 원, 영업이익 342억 원입니다. 매출이 1년 전의 다섯 배 가까이 됐습니다(+378%).
김장을 망친 집이 이듬해 한 독으로 동네 잔치를 여는 격입니다.
여기서 숫자 하나를 더 보시면
②편 이야기가 다시 살아납니다. 극장 창구에서 쇼박스 영화 표로 걷힌 돈은 2,814억 원인데, 쇼박스 장부에 찍힌 상반기 매출은 1,464억 원입니다. 창구에서 걷힌 돈의 절반 정도가 배급사 매출이 됐습니다. 부가세·발전기금·극장 몫이 그 사이에서 빠져나갑니다(매출 인식 시점과 다른 수입이 섞여 있어 딱 떨어지는 비교는 아닙니다).
이 장사는 성적표가 아니라 복권 당첨표에 가깝습니다. 다만 번호는 사람이 고릅니다.
명가의 1%
CJ ENM의 상반기는 여덟 편을 내고 매출 57억 원, 관객 61만 명이었습니다. 1.0%, 10위.
억울한 면도 있습니다. 이 회사는 2025년에 「귀멸의 칼날: 무한성편」으로 569만 명을 모았고, 배급 점유율 2위(12.2%)였습니다. 2026년 들어 전략을 바꿔 많이 내는 대신 큰 것 몇 편에 걸기로 했고, 한국 실사 대작을 하반기에 몰아 두었습니다. 상반기가 빈 건 그 결과이기도 합니다.
그 첫 타자가 9월 23일 개봉한 「타짜: 벨제붑의 노래」입니다. 20년 된 시리즈의 네 번째이자 마지막 편인데, 앞의 세 편이 569만 → 401만 → 222만 명으로 편마다 줄어 왔습니다. 곗날을 망친 계주가 다시 계원을 모으는 자리에 가장 오래된 단골을 부른 셈입니다. 이어서 「실낙원」(10월 21일)과 「국제시장 2」가 기다립니다.
2019년 22.7%(관객 기준)와 2026년 상반기 1.0%(매출 기준)는 기준이 달라 정확히 같은 저울은 아닙니다. 그래도 방향은 분명합니다. 한국 영화 투자배급의 중심이 한 회사에서 여러 회사로 흩어졌습니다.
극장과 배급이 한 몸인 집 — 롯데
롯데는 조금 다른 집입니다. 롯데엔터테인먼트(배급)와 롯데시네마(극장)가 한 회사, 롯데컬처웍스에 들어 있습니다. 계주가 예식장까지 같이 운영하는 구조입니다.
그래서 극장 사정이 곧 배급 사정입니다. 롯데는 2025년 5월 메가박스와 합병을 추진하기로 했는데, 그 사이 메가박스를 운영하는 메가박스중앙이 2026년 6월 회생을 신청했고, 롯데쇼핑은 7월 1일 합병 절차를 중단한다고 밝혔습니다. 극장 한 곳이 흔들리자 한 몸인 배급도 같이 흔들렸습니다.
극장에서 버티는 시간이 짧아지고 있습니다
NEW의 2026년 상반기는 쉽지 않았습니다. 2월에 개봉한 「휴민트」가 198만 명을 모았는데, 손익분기점으로 알려진 400만 명의 절반이었습니다. 이 영화는 개봉 49일 만에 넷플릭스로 넘어갔고, 넷플릭스 비영어 부문 세계 1위에 올랐습니다.
극장에서 못 채운 곗돈을 스트리밍에서 채우는 길이 열린 겁니다. 계주 입장에선 다행이지만, 극장 입장에선 손님이 기다려 주는 시간이 짧아졌다는 뜻이기도 합니다. 극장에 머무는 날이 줄고 있습니다.
「영화 손익분기점」이 매번 논란이 되는 것도 이 때문입니다.
②편에서 본 것처럼 분모에 무엇을 넣느냐에 따라 숫자가 바뀌는데, 이제는 극장 밖 수입(해외 선판매, 스트리밍)까지 분모와 분자에 들어옵니다. 극장 관객 수만으로 성패를 말하기가 점점 어려워집니다.
이 업종 장부를 읽는 법
첫째, 배급 점유율은 이익이 아닙니다. 점유율은 극장 매출을 나눈 몫이고, 회사가 버는 돈은 거기서 극장 몫과 세금을 뗀 뒤, 다시 자기가 투자한 지분만큼입니다. 남의 돈으로 만든 영화를 배급만 하면 점유율은 높아도 이익은 수수료뿐입니다.
둘째, 한 해 실적을 1년 단위로 보지 않습니다. 쇼박스처럼 적자 116억 원 다음 해에 반년 만에 342억 원을 벌기도 합니다. 흥행작이 있는 해와 없는 해를 이어 붙여 몇 년 평균으로 봐야 이 회사들의 실력이 보입니다.
셋째, 다음 곗날 달력을 봅니다. 개봉 예정작 목록이 이 업종의 수주잔고입니다. 다만 수주잔고와 달리, 이 장부는 개봉 첫 주말에 바로 결과가 나옵니다.
마지막으로
계모임이 오래가는 비결은 계주가 곗돈을 많이 모으는 데 있지 않다고들 합니다. 곗날을 지키는 데 있다고요.
쇼박스는 이번에 곗날을 네 번 연달아 지켰고, CJ ENM은 9월 23일 다시 곗날을 잡았습니다. 누가 반장이 되느냐는 결국 극장에 앉은 관객이 정합니다. 그게 이 장사가 무섭고도 공평한 이유입니다.
계주는 곗돈을 걷을 때가 아니라 곗날에 평가받습니다.
---
*실측 출처 — 2026년 상반기: 파이낸셜뉴스 「상반기 영화 매출 5790억, 팬데믹 전 94% 수준 회복」(2026.07.29, 영화진흥위원회 상반기 결산)(쇼박스 48.6%·2,814억, 「왕과 사는 남자」 1,691만 명·1,631억 원, 「군체」·「살목지」), 씨네21 (2026.07.31)(쇼박스 배급 4편), CJ ENM 상반기 1.0%·10위·57억 원·61만 명·8편과 「타짜」 시리즈 관객: MTN (2026.08.31). 2025년: 영화진흥위원회 웹진 「2025년 한국 영화산업 결산」(2026.03.09)(전체 1조 470억·한국 영화 4,191억 −39.4%·천만 영화 없음·흥행 순위), 배급사별 매출 점유율(디즈니 17.4%·CJ ENM 12.2%·NEW 10.7%·롯데 6.8%)은 영진위 2025년 결산 배급사별 표(제3자 게재본)를 인용했고 표 안의 점유율과 금액이 일부 맞지 않아 참고용입니다. NEW 한국 영화 기준 1위: 스포티비뉴스 (2026.03.26). 2019년 디즈니 27.3%·CJ ENM 22.7%(관객 기준): SBS 뉴스 (2020.02, 영진위 2019년 결산).*
*회사 실적: 쇼박스 2026년 상반기 매출 1,464억·영업이익 342억, 2025년 상반기 영업손실 69억: 이투데이 (2026.08.06, 잠정실적). 쇼박스 2025년 영업손실 116억 원(적자 전환): 디지털투데이 기사(네이트 전재, 2026.02.11). NEW 2025년 영업이익 26억: NEW 사업보고서(DART 접수번호 20260318001609), 2026년 상반기 영업손실 37억은 1분기 보고서(20260515001376)와 반기보고서(20260814003073) 분기 수치를 더한 값. CJ ENM: 사업보고서(20260318001469). 「휴민트」 198만·49일 만의 넷플릭스 공개: 더팩트. 롯데·메가박스 합병 중단: 스포티비뉴스, 메가박스중앙 회생 신청: 일간스포츠. CJ ENM 하반기 라인업: 더벨 (2026.06.29), 「실낙원」 10월 21일 개봉: 데일리안. 역대 박스오피스 매출 1위: 디지털데일리 (2026.07.30).*
*배급 점유율은 극장 매출(또는 관객) 기준이며 회사 매출·이익과 다릅니다. 2019년(관객 기준)과 2025~2026년(매출 기준) 점유율은 기준이 달라 직접 비교할 수 없습니다. 「한 편이 2025년 한국 영화 1년 매출의 39%」는 2026년 상반기 「왕과 사는 남자」 매출(1,631억 원)을 2025년 한국 영화 매출(4,191억 원)로 나눈 계산값입니다. 손익분기점은 보도된 추정치입니다. 본문의 기업명은 산업 구조를 설명하기 위한 예시이며 특정 종목의 매수·매도 권유가 아닙니다. 투자 판단과 그 결과는 투자자 본인에게 귀속됩니다.*